
COPC Inc. Serie de evaluaciones comparativas globales
Tecnologías para centros de contacto
[/vc_column_text][heading]
Ver la grabación del vídeo y descargar el informe
[/heading][divider line_type=”No Line”][divider line_type=”No Line”][/vc_column][vc_column column_padding=”no-extra-padding” column_padding_tablet=”inherit” column_padding_phone=”inherit” column_padding_position=”all” column_element_spacing=”default” background_color_opacity=”1″ background_hover_color_opacity=”1″ column_shadow=”none” column_border_radius=”none” column_link_target=”_self” gradient_direction=”left_to_right” overlay_strength=”0.3″ width=”1/1″ tablet_width_inherit=”default” tablet_text_alignment=”default” phone_text_alignment=”default” bg_image_animation=”none” border_type=”simple” column_border_width=”none” column_border_style=”solid”][vc_column_text]Alex Boland (00:00):Hoy tenemos un tema muy interesante, ya que vamos a hablar de la tecnología en los centros de contacto, es decir, la tecnología en nuestras operaciones de experiencia del cliente. No voy a compartir con ustedes el informe completo, sino solo una parte, algunas de las conclusiones clave que me han llamado la atención y que me parecen realmente interesantes. Y luego, como ha dicho Shree, si el tiempo lo permite, nos encantaría responder a algunas de sus preguntas al final de la sesión.
Alex Boland (00:25):
Para empezar, hablaremos sobre la tecnología que se utiliza actualmente en las operaciones de los centros de contacto. Qué hay ahora, cuál es su prevalencia y cuál es el grado de satisfacción de las personas con las diferentes soluciones. Hablaré de la inteligencia artificial, de cuántas operaciones la utilizan y por qué. ¿Qué pretenden conseguir con ella? A continuación, dedicaremos un poco de tiempo a hablar de la tecnología desde el punto de vista del cliente. Nos referimos principalmente a los canales que utilizan los clientes: ¿qué canales parecen ser los mejores desde el punto de vista del cliente? ¿Qué canales tienen dificultades? Así que en esta sección sobre tecnología también abordaremos un poco la estrategia de canales.
Alex Boland (01:05):
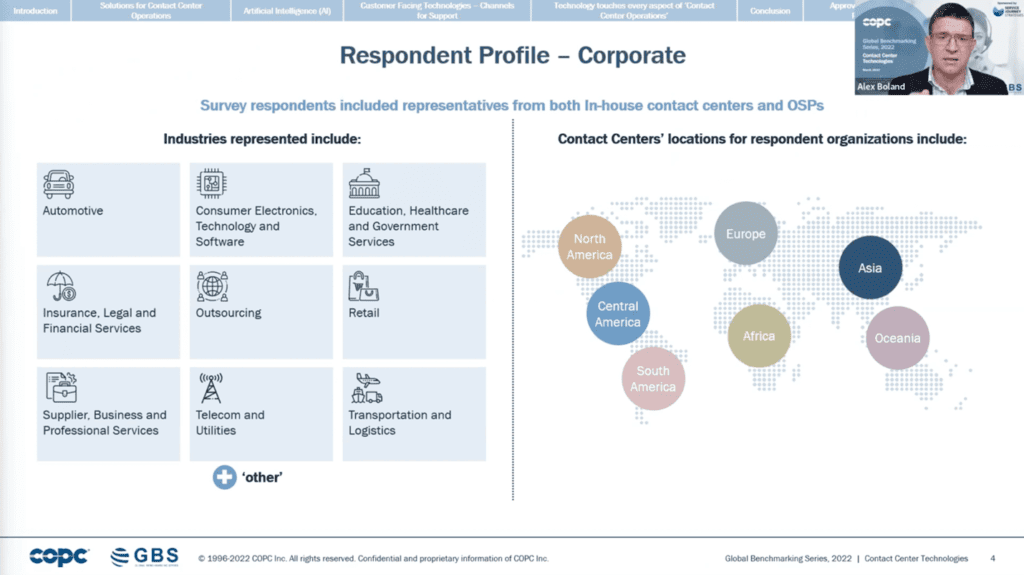
Para que os hagáis una idea de dónde proceden todos los datos, los datos que voy a compartir hoy provienen de dos fuentes. La primera es el industria . Se trata de un informe en el que encuestamos a responsables de centros de contacto de todo el mundo; yo trabajo en la región APAC. Así que contamos con participantes de aquí, pero también de Asia, África, Europa, América del Norte, del Sur y Central. Contamos con centros de contacto de todo el mundo. Y si miran la lista de sectores que aparece a la izquierda, verán que es solo una muestra de nueve de ellos. Así que tenemos un montón de centros de contacto que nos proporcionan datos sobre sus operaciones, y eso es lo que vamos a compartir con ustedes en esta sección.
Alex Boland (01:46):
El segundo conjunto de datos procede de consumidores reales, personas que interactúan con los centros de atención al cliente, intentan resolver problemas y demás. Contamos con una muestra bastante representativa. Así pues, tenemos personas de edades comprendidas entre los 18 y los más de 60 años. Les preguntamos sobre su experiencia con estos servicios. Y nos indicaron los industria. La mayoría de ellos se situaba en la categoría intermedia: telecomunicaciones, banca, servicios públicos, seguros, administración pública y electrónica de consumo. Y lo que les preguntamos a los consumidores, a los clientes, a las personas que realmente interactúan, a los usuarios finales, fue qué es lo que les importa, cuáles son sus preferencias de canal y sus experiencias al utilizar los diferentes canales. Hay algunos aspectos que me llaman especialmente la atención en esa sección; creo que les resultarán interesantes porque ofrecen una instantánea de cómo se perfila el futuro, cómo están cambiando los canales y cómo 2022 no es el futuro. Veremos en qué se convierte el futuro.
Alex Boland (02:48):
Empecemos hablando de la parte tecnológica. Nos hemos centrado en ocho soluciones tecnológicas diferentes. Desde la grabación de llamadas y la telefonía, que pueden combinarse o no, hasta herramientas de colaboración como Microsoft Teams y la gestión del conocimiento y el chatbot CRM, pasando por aplicaciones móviles para clientes y, por último, aspectos relacionados con el habla, como el análisis del habla y el procesamiento del lenguaje natural. Básicamente, preguntamos: ¿en qué categoría se encuentra? ¿Lo utiliza o no? ¿Tiene pensado utilizarla? ¿La está utilizando y tiene pensado actualizarla? Ese es el desglose que puede ver. El azul oscuro indica que la estamos utilizando y no tenemos planes de actualizarla. La siguiente categoría es que la estamos utilizando y tenemos pensado actualizarla. El color verde claro, similar al oliva, indica que tenemos pensado implementarla en los próximos 18 meses. Y el rosa de la parte superior indica que no hay planes.
Alex Boland (03:39):
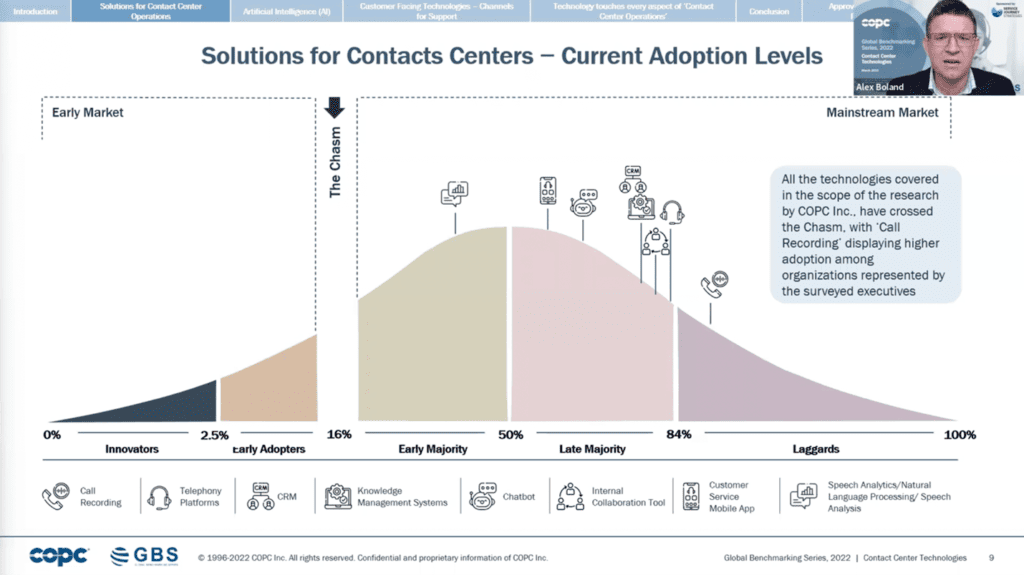
Así que lo he organizado en orden descendente, según la proporción de centros que dijeron que ya tienen la solución. La grabación de llamadas, la telefonía y las comunicaciones internas son las más predominantes. Por otro lado, los chatbots, las aplicaciones móviles y el procesamiento del lenguaje natural se utilizan menos, pero una proporción significativa tiene previsto implementarlos a corto plazo. Creo que este gráfico contiene bastante información. De hecho, me parece mejor pensar un poco con un gráfico de adopción de estilos de vida. Así que voy a explicar lo que voy a mostrarles y luego lo representaré gráficamente aquí. Lo que vemos es que, básicamente, cuando se lanza una tecnología, hay innovadores que la adoptan. Eso es lo que vemos aquí a la izquierda, el 2,5 %. Si un número suficiente de ellos la adopta, y realmente son innovadores, entonces tenemos a los primeros usuarios, las personas que buscan las últimas tecnologías. Y esto es válido tanto para centros como para particulares, como con el último iPhone y demás.
Alex Boland (04:44):
Entonces tenemos ese gran abismo. Y el abismo se forma. Y a veces la tecnología parece muy emocionante, tenemos innovadores y pioneros que la utilizan, pero se topan con el abismo y la tecnología nunca llega a despegar. Creo que un buen ejemplo de ello, si pensamos en hace unos 10 años, son las gafas de Google, las gafas de Google que tenían una cámara web incorporada. Los entusiastas de la tecnología las tenían. Los visionarios quizá también las tenían. Pero nunca superaron el abismo para llegar a los pragmáticos que se preguntaban: «¿De verdad necesito una cámara en mis gafas?». Y nunca llegamos a la mayoría temprana, por no hablar de la mayoría tardía y los escépticos. Creo que, en cierto modo, si pensamos en los canales, las videollamadas se encuentran ahora mismo en esa zona de abismo. Y puede que acaben llegando a la mayoría temprana, pero muchos centros llevan tiempo hablando del chat de vídeo. Algunos lo tienen. Parece que está creciendo. Aún está por ver si llegaremos a la mayoría temprana o no.
Alex Boland (05:44):
Permítanme trazar cada una de estas soluciones aquí. Y lo hago desde la perspectiva de cuántos están utilizando la solución en este momento. Cuanto más a la derecha, más personas la están utilizando. Empiezo con la grabación de llamadas. Se encuentra claramente en el grupo de los rezagados. Es decir, los innovadores, los primeros en adoptarla, la mayoría temprana, la mayoría tardía, todos tienen grabación de llamadas. Muy pocos no la tienen. En lo que respecta a las plataformas de telefonía, se encuentra en ese mismo grupo. Hay algunos centros de contacto que no tienen una plataforma de telefonía integrada, pero la gran mayoría sí la tiene. También vemos que la gran mayoría de las organizaciones tienen herramientas de colaboración interna como Microsoft Teams. Y justo detrás, con una tasa similar, alrededor del 80 % de los centros tienen soluciones de gestión del conocimiento y CRM, lo que supongo que significa que uno de cada cinco no tiene una solución de gestión del conocimiento.

Alex Boland (06:43):
Un poco más rezagados, pero aún dentro de la «mayoría tardía», se encuentran los chatbots. Y esto me parece especialmente interesante porque en mi región, Australia y Nueva Zelanda, cuando realizamos este análisis solo para la región, el porcentaje en Australia y Nueva Zelanda era de apenas un 35 %. Así que, en comparación con los benchmark globales, estamos claramente a la zaga. Muchos centros en Australia planean implementarlo el próximo año. Pero, en este momento, la tasa de adopción de los chatbots en Australia y Nueva Zelanda es significativamente menor que la que vemos a nivel mundial. Por detrás de los chatbots tenemos las aplicaciones móviles, que superan ligeramente el 50 %. Y luego está el procesamiento del lenguaje natural (NLP), que todavía se encuentra en la mayoría temprana. Así que, en cierto modo, ha saltado el abismo. La industria ha decidido, industria , que no es una simple moda pasajera. Esto tiene mucho valor y hay mucha gente que lo está adoptando. Pero sigue siendo más habitual que un centro no cuente con ningún tipo de PLN en este momento.
Alex Boland (07:40):
También preguntamos a los centros: «¿Qué solución tienen exactamente?». Así que tienen una solución de telefonía. ¿Es Avaya, Genesys, Cisco u otra? ¿Es Amazon Web Services? Les preguntamos qué tenían y si estaban satisfechos con ello. En el eje horizontal se puede ver la penetración, es decir, la proporción de centros que cuentan con esa solución. Y en el eje Y, el vertical, se muestra el nivel de satisfacción. Quizás, si llevas tiempo en el industria, no te sorprenderá demasiado que, en lo que respecta a la telefonía, los tres grandes que destacaron fueran Avaya, Genesys y Cisco. Así pues, Avaya tiene la mayor cuota de mercado de los tres, con alrededor del 25 %. Genesys, algo menos del 20 %. Y Cisco, alrededor del 15 %, un poco menos del 15 %. Sin embargo, había un montón de otras empresas. Así que las demás tenían alrededor del 40 % del mercado, lo que sigue significando, a partir de este tamaño de muestra, que el 60 % de los centros de contacto con los que hablamos tenían una de esas tres soluciones. Y la satisfacción con esas tres soluciones es considerablemente mayor que la satisfacción con las que no forman parte de las tres grandes.
Alex Boland (08:44):
Cuando miras a los demás, quizá se vean lastrados por algunas soluciones que no son muy buenas. Pero los dos primeros, la gente está satisfecha y muy satisfecha con los demás. Solo una de cada cuatro personas estaba contenta con esas soluciones. En cambio, en el caso de Avaya, Genesys y Cisco, entre una de cada dos y dos de cada tres personas están satisfechas con ellas. Así que las tres grandes tienen una gran cuota de mercado y también un alto nivel de satisfacción. En este informe en particular, Cisco obtuvo la mayor satisfacción. Pero se puede ver que Genesys y Avaya son bastante similares.
Alex Boland (09:18):
Hicimos la misma pregunta en relación con las plataformas CRM, representadas en el mismo eje aquí. A diferencia de la telefonía, varios centros cuentan con una solución personalizada desarrollada internamente. Como se puede ver en la parte derecha, aproximadamente el 35 % tenía una solución de este tipo. Por lo tanto, alrededor de uno de cada tres no utiliza Salesforce, HubSpot ni Microsoft Dynamics. Están desarrollando su propia solución y la utilizan ellos mismos. Sin embargo, el nivel de satisfacción es inferior al de Salesforce o Dynamics. Salesforce fue el segundo más grande aquí. El mayor proveedor individual fue Salesforce, con un 30 %, es decir, aproximadamente uno de cada tres. Microsoft Dynamics y SAP se sitúan en ese rango del 5 % al 10 % de cuota de mercado. Y luego, todos los demás combinados, un poco menos del 20 %, pero con un nivel de satisfacción relativamente alto en ese grupo.
Alex Boland (10:11):
Volviendo a las soluciones de gestión del conocimiento, hay menos agrupaciones. A diferencia de la telefonía, donde tenemos a los tres grandes, hay muchas soluciones de gestión del conocimiento. Así que los demás representaban más del 50 %. Alrededor de un tercio tenía su propia solución personalizada. Y luego, alrededor del 15 % tenía la solución Salesforce. Si vuelvo atrás un momento, aproximadamente uno de cada tres utiliza Salesforce para su CRM. Y aproximadamente la mitad de ellos también lo utiliza para la gestión del conocimiento. Algunas de las demás, como Confluence, ServiceNow, Shelf y LivePro, que es socio nuestro, bueno, en realidad no es técnicamente un socio. Es un proveedor con el que hemos trabajado tan bien que sabemos que funciona bien para las soluciones de centros de contacto. Y lo hemos incluido en la lista de proveedores de tecnología aprobados, por lo que entra en esa otra categoría. Y vemos una satisfacción relativamente alta en el otro grupo.
Alex Boland (11:07):
Dejemos a un lado la tecnología en términos de adopción y satisfacción. Quiero detenerme brevemente en la inteligencia artificial. Se trata de un tema bastante amplio y cada persona entiende este término de forma diferente. La pregunta que planteamos fue: «¿Utiliza su organización la inteligencia artificial para la atención al cliente?». Las respuestas se dividieron aproximadamente en tres partes. Un tercio dijo que ya utiliza la IA. Otro tercio dijo que tiene previsto utilizarla. Y otro tercio dijo que aún no tiene previsto utilizarla. Así que hay una pequeña diferencia. El 37 % la utiliza, el 38 % tiene previsto utilizarla y el 25 % no. Pero, en términos generales, se puede decir que un tercio, un tercio y un tercio, pero ¿dónde utilizan la IA en sus operaciones?
Alex Boland (11:54):
Bueno, ofrecimos varias opciones diferentes. Orientado al cliente, lo que significa que es una IA con la que interactúan directamente los usuarios finales. El 83 % afirma que lo utiliza para actividades orientadas al cliente. Se podía seleccionar más de una opción, por lo que el total supera el cien por cien. Sin embargo, el 48 %, uno de cada dos, lo utiliza para dar soporte a los agentes. Y el 30 % lo utiliza para el procesamiento de datos. Así que muchos centros la están utilizando. No la mayoría, pero muchos centros están utilizando la IA. Sin embargo, la mayoría la está utilizando o tiene previsto adoptarla. Y, en su mayor parte, por el momento, el objetivo principal es la atención al cliente. Pero también se está utilizando en gran medida en el ámbito de los agentes.
Alex Boland (12:36):
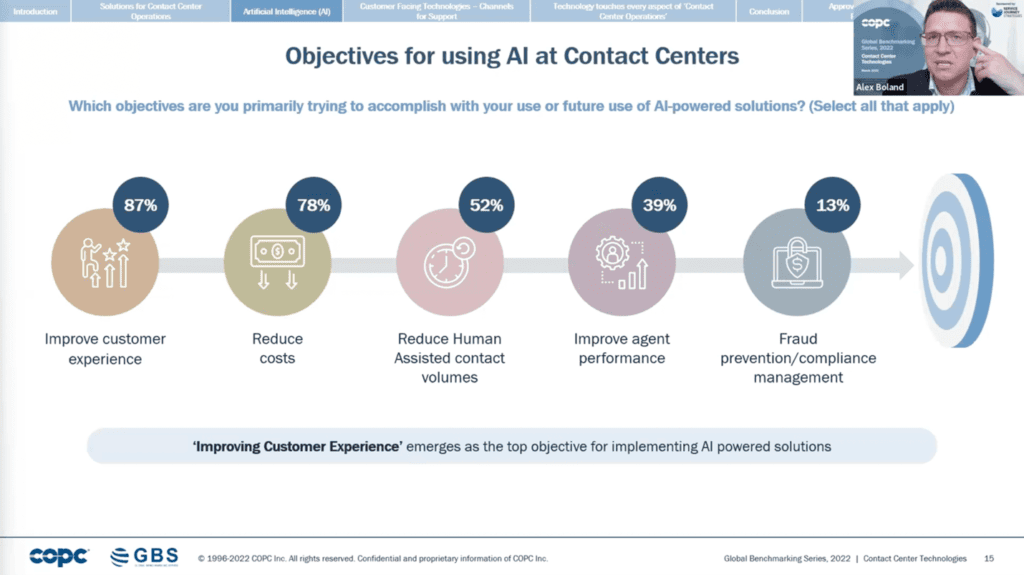
¿Cuál es el objetivo que pretenden alcanzar con la inteligencia artificial? Bueno, es un tema del que a nuestro industria hablar: ya sea para reducir costes o para mejorar la experiencia del cliente. Así, el 87 % afirma que su objetivo es mejorar la experiencia del cliente, y el 78 %, reducir costes. Como se puede ver, también hay otros aspectos aquí. De manera abrumadora, se trata de la experiencia del cliente y de los costes. Claramente, si nos fijamos en el coste por transacción, la inteligencia artificial, los chatbots y demás, puede que solo suponga un par de céntimos por transacción, en comparación con los dólares y dólares que cuesta una llamada telefónica o una interacción cara a cara.
Alex Boland (13:18):
Permítanme pasar a los canales. Los canales que se ofrecen y cómo interactúan realmente los clientes con ellos. Tengan en cuenta que esperamos tener tiempo al final para una o dos preguntas. Veremos cómo va. Pueden utilizar el botón de preguntas y respuestas para enviar sus preguntas en cualquier momento. Si no llegamos a responderlas, tendremos sus datos para poder enviarles un correo electrónico después si surge la oportunidad. ¿Qué canales ofrecen? ¿Solo ofrecen autoservicio? ¿Solo ofrecen asistencia humana? ¿No ofrecen autoservicio, como correo electrónico, teléfono, chat web y demás, o es una combinación? Básicamente, es una combinación o solo asistencia humana. Había un par de centros que solo ofrecían autoservicio, pero eso no es muy común.
Alex Boland (14:05):
Teniendo en cuenta que la mayoría de los centros utilizan la mayoría de los tipos de canales, ¿tiene alguna estrategia para gestionar el volumen entre canales? Puede considerarlo como una estrategia de migración de canales. ¿Su organización está intentando activamente trasladar a los clientes de un canal a otro? Sí, no, no lo sé. Más de la mitad, el 53 %, tiene esa estrategia y está intentando activamente trasladar a los clientes de un canal a otro. ¿Y de cuál a cuál? De asistido por personas a autoservicio, no es la mayoría con un 41 %, pero sí la respuesta más frecuente. Como puede ver, dentro de asistido por personas, sigue estando en un 10 %. Y luego las otras opciones son significativamente bajas. De autoservicio a asistido por personas fue del 1 %. Por lo tanto, de manera abrumadora, cuando se trata de estrategias de migración de canales, el objetivo es más el autoservicio y menos las personas.
Alex Boland (15:09):
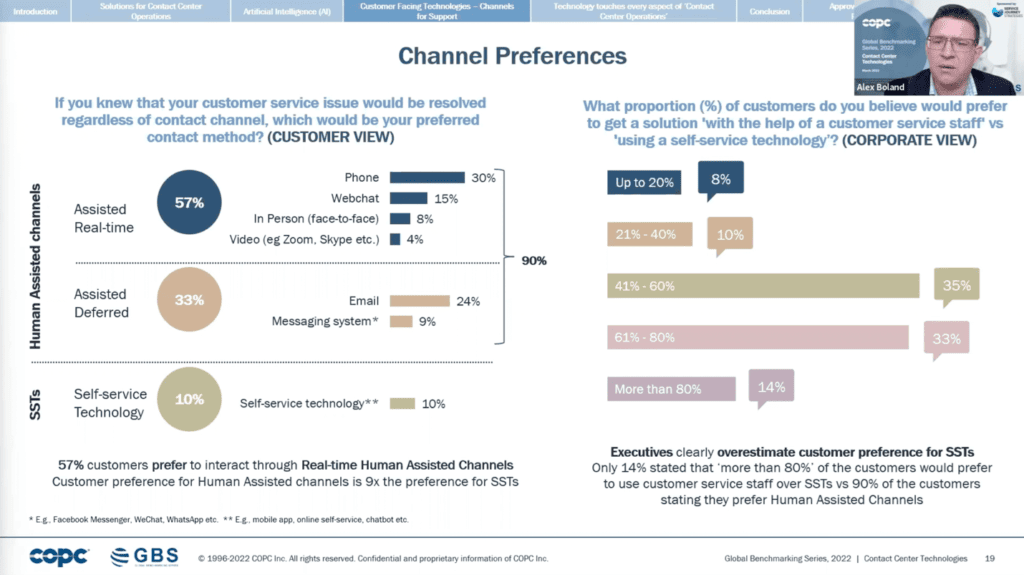
Preguntamos a nuestras organizaciones, y creo que debemos tener en cuenta este hallazgo al pasar al siguiente punto. Preguntamos a las organizaciones: «¿Qué canales quieren utilizar sus clientes?». Esto se basa únicamente en la percepción. Y lo hemos organizado de más popular a menos popular. El teléfono y el autoservicio, el chat web y el correo electrónico son los más populares. Luego, la mensajería, el contacto en persona y el vídeo son los menos populares. Tengan esto en cuenta, porque también preguntamos a los consumidores, no la misma pregunta, pero sí más o menos lo mismo. Les preguntamos: «Si supieran que su problema se resolvería independientemente del canal, ¿cuál sería su canal preferido?». Y lo he dividido en asistido y diferido. Asistido es en tiempo real, como el teléfono y el chat web. Diferido es el correo electrónico o la mensajería asíncrona. Luego, el autoservicio, en la parte inferior.
Alex Boland (16:04):
Es decir, el 90 %. Tened en cuenta que, si echamos la vista atrás un momento, el autoservicio era considerado por el industria como el segundo canal más popular, pero solo el 10 % de los consumidores optaba por utilizarlo. Aunque supieran que era una buena opción, aunque supieran que iba a resolver su problema, 9 de cada 10 personas seguían prefiriendo tratar con una persona. Es un dato bastante interesante. El teléfono es el más popular, con un 30 %. El correo electrónico, el segundo más popular, con un 24 %. Y luego el chat web. Así que los tres grandes en este sentido son todos transacciones asistidas por personas, canales asistidos por personas. El autoservicio ocupa el cuarto lugar, en contraposición al segundo lugar según industria .
Alex Boland (16:46):
También preguntamos, y esto fue nuevamente a las organizaciones: «¿Qué proporción de clientes cree que preferiría obtener su solución con la ayuda del personal de atención al cliente, en lugar de utilizar la tecnología de autoservicio?». Lo que se observa es que la mayoría, alrededor de un tercio en ambos casos, entre el 41 y el 60 %, y luego entre el 60 y el 80 %. Desde la perspectiva de las organizaciones, las personas que dirigen los centros de contacto afirman que la mayoría de ellos piensan que los clientes, la mayoría de los clientes, preferirían recibir ayuda del personal de atención al cliente. Así pues, entre el 40 % y el 80 % de los clientes preferirían tratar con alguien en lugar de utilizar el autoservicio. Solo el 14 % pensaba que sería más del 80 % y solo el 18 % más del 40 %. Es decir, la perspectiva es que realmente creemos que muchos clientes quieren tratar con personas, lo cual es bastante interesante, ya que la opinión también era que el autoservicio era el segundo canal más popular.
Alex Boland (17:47):
Creo que se puede decir, basándonos en las diapositivas que vemos aquí o en los gráficos que acabamos de ver, que el autoservicio es menos popular de lo que pensamos. Dicho esto, su popularidad está aumentando. Por eso preguntamos a las organizaciones: «¿Cuál es su canal de contacto preferido?». No a las organizaciones, perdón, a los clientes. «¿Cuál es su canal preferido y ha cambiado? En los últimos...», creo que la pregunta era algo así como «en los últimos 18 meses, en los últimos tres años. ¿Ha cambiado recientemente el canal que prefiere utilizar?». Ahora he dividido los datos. El azul representa la preferencia cuando esta ha cambiado. El rojo. ¿El rojo? El color marrón claro, arena, es cuando la preferencia no ha cambiado. Y la mejor manera de interpretar esto es si se observa un canal como el teléfono, por ejemplo, y se ve que el azul es más pequeño que el marrón, eso indica que las personas que han cambiado su preferencia encuentran el teléfono menos deseable, mientras que las personas que no han cambiado su preferencia lo encuentran más deseable. Es decir, la gente se está alejando de ese canal. Creo que esta es una de las mejores indicaciones de cómo será el futuro. Así que cualquier cosa que tenga el azul más bajo que el marrón, la gente se está alejando de ella. Cualquier cosa en la que el azul sea más grande que el marrón, la gente se está acercando a ella.
Alex Boland (19:04):
Lo que vemos es que los dos canales más populares son, efectivamente, el teléfono y el correo electrónico. Sin embargo, ambos están perdiendo popularidad. Cada vez son menos populares. En cuanto al chat y la mensajería web, el vídeo, que aún no es muy popular, y el autoservicio, todos ellos están aumentando. Así que el teléfono, el correo electrónico y el contacto en persona están perdiendo popularidad. La mensajería web, el vídeo y el autoservicio están aumentando. Algunos de los más importantes han sido el vídeo, que ha pasado del 3 % al 7 %, y el autoservicio, del 8 % al 13 %. Así que creo que se puede considerar que el marrón es el pasado y el azul, lo que esperamos que suceda en los próximos años.
Alex Boland (19:50):
Analicemos esto un poco más. Preguntamos: «Según su interacción más reciente, ¿utilizó varios canales?». Es decir, preguntamos a los clientes: «¿Utilizó varios canales para resolver un problema?». Y el 82 % respondió que sí. El 82 % dijo que utilizó varios canales para resolverlo. Si no se tiene en cuenta nada más que ese dato, creo que ese resultado debería sorprenderle. Cuatro de cada cinco clientes, cuando hablan de su interacción más reciente con su organización, dicen que utilizaron más de un canal. No pueden resolver el problema en el canal inicial y necesitan cambiar de canal. Eso es muy importante. Indica un gran desperdicio en nuestras operaciones. Si pudiéramos solucionarlo en el sitio web, en el chatbot, por teléfono o en persona, si pudiéramos solucionarlo cuando los clientes acuden a nosotros por primera vez, ¿cuántas transacciones y cuánto trabajo podríamos ahorrar? El 82 % de los clientes dice: «No puedo solucionarlo en el primer canal. Necesito cambiar de canal para resolver mi problema». Eso es muy importante.
Alex Boland (20:57):
Y eso, para mí, indica que algunos canales no son muy buenos para resolver problemas. Así que la forma en que abordamos eso es preguntando: «¿En cuál de los siguientes canales comenzó y terminó su interacción?». Si lo ven, el teléfono, en el lado izquierdo, tiene un 26 % para el inicio y un 39 % para el final. Lo que eso indica es que, aunque no hay mucha gente, no mucha, sigue siendo un canal muy popular, con un 26 %. Aunque no son muchos, en comparación con el total, muchos empiezan por teléfono y muchos terminan por teléfono. Es decir, cuando un cliente empieza en el sitio web o por correo electrónico y tiene un problema, muchos de esos clientes terminan llamando por teléfono. El teléfono es un buen canal para resolver problemas. Resuelve más problemas que los que se empiezan por ese canal. Vemos que el correo electrónico y los mensajes de texto son más o menos lo mismo.
Alex Boland (21:48):
Pero el autoservicio es donde reside la gran oportunidad. En cuanto al autoservicio, 1 de cada 10 transacciones se inició en el autoservicio, pero solo el 4 %, es decir, 1 de cada 20 transacciones, menos de la mitad de las que se iniciaron, finalizaron en el autoservicio. Podemos deducir entonces que, en lo que respecta al autoservicio para el cliente, sospecho que el 60 % de las transacciones en el autoservicio no se resuelven en el autoservicio. Se inician en el autoservicio y luego necesitan pasar a la asistencia en tiempo real, por teléfono o algo similar. Se puede ver que el correo electrónico y la mensajería se mantienen. Son más o menos iguales. Pero la asistencia en tiempo real es realmente necesaria para resolver los problemas. Por lo tanto, parece haber una oportunidad significativa desde la perspectiva del autoservicio.
Alex Boland (22:34):
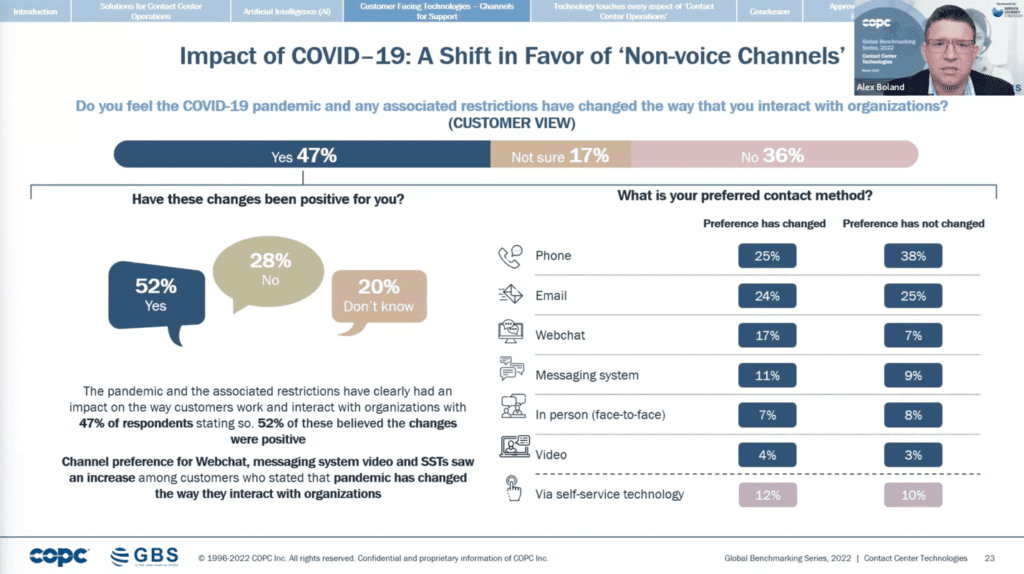
Otro punto que hemos tenido en cuenta, y gracias por las preguntas que nos han llegado. Responderemos a tantas como podamos al final. Otro punto que hemos tenido en cuenta es la COVID. ¿Cuál ha sido el impacto de la COVID en la interacción con las organizaciones? El 47 % de las personas dijo que la pandemia de COVID ha cambiado su forma de interactuar con las organizaciones. El 17 % dijo que no estaba seguro. Y el 36 % dijo que no. Y por qué hablamos de la pandemia y los problemas que conlleva, COPC es una empresa global. Tenemos consultores en todo el mundo y viajamos a muchos lugares. El impacto no ha sido uniforme en todo el mundo. Hay algunas zonas de Australia que se han visto muy afectadas, y otras que no se han visto afectadas en absoluto. Por lo tanto, no me sorprende demasiado que un tercio afirme que no ha cambiado nada. Pero más o menos la mayoría, el 47 %, afirma que sí ha cambiado. Han cambiado su forma de interactuar con las organizaciones como consecuencia de la COVID.
Alex Boland (23:33):
¿Han sido buenos o malos esos cambios? Lo interesante aquí es que el 52 % afirma que los cambios que se han producido no han sido negativos. Así que sí, he cambiado mi forma de interactuar con las organizaciones, pero el 52 % afirma que este cambio no ha sido malo. Solo el 28 % afirma que los cambios han sido negativos. Y el 20 % afirma que no sabe, que no tiene opinión al respecto. Podemos adaptar eso al cambio de preferencias, a que la gente se aleja del teléfono y el correo electrónico, y luego se inclina por el autoservicio, el vídeo y demás. Por lo tanto, muchas personas se han visto afectadas por la COVID en cuanto a su forma de interactuar con las organizaciones. Pero de las que se han visto afectadas, en realidad no han sufrido un impacto negativo, la mayoría, el 52 %.
Alex Boland (24:24):
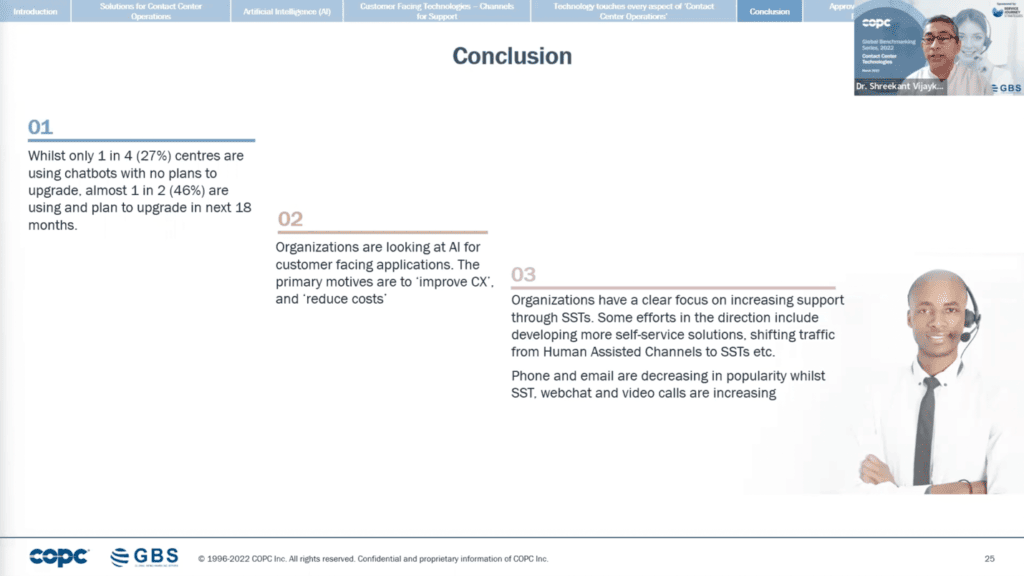
Permítanme resumir. Quisiera compartir un par de puntos que me llamaron la atención. Invitaré a Shree a volver al escenario para que comparta algunas de las cosas que le llamaron la atención, y luego responderemos todas las preguntas, o tantas como podamos, comentarios o preguntas. Así que no duden en seguir enviándolos. En primer lugar, aunque solo uno de cada cuatro centros utiliza chatbots y no tiene planes de actualizarlos, casi uno de cada dos tiene previsto actualizarlos en los próximos 18 meses. Por lo tanto, hay un número significativo de organizaciones que utilizan chatbots y también tienen previsto actualizarlos. Creo que eso significa que nos encontramos en una situación bastante fluida. Por lo tanto, hay una amplia adopción de los chatbots, pero también hay un gran grupo de organizaciones que los han adoptado y planean actualizarlos. Así que no hay necesariamente un consenso de que este sea el estándar de oro y que estemos donde queremos estar. Todavía somos bastante fluidos en lo que respecta a la adopción, actualización, cambio y trabajo con los chatbots.
Alex Boland (25:24):
En segundo lugar, las organizaciones están apostando por la inteligencia artificial. Una de cada tres ya la utiliza. Una de cada tres tiene previsto utilizarla. Y las principales motivaciones giran en torno a la experiencia del cliente y la reducción de costes. En estos momentos, la inteligencia artificial se centra principalmente en los clientes. Algunas organizaciones también la utilizan para apoyar a su personal de primera línea, así como para realizar ciertas tareas administrativas. Y, en su gran mayoría, las estrategias de migración de canales de las organizaciones se centran en el autoservicio. Queremos que más clientes utilicen el autoservicio y que menos clientes recurran a la asistencia humana. Y aunque nosotros, como industria , sobreestimamos la popularidad del autoservicio, los datos sugieren que el teléfono y el correo electrónico están perdiendo popularidad, mientras que la tecnología de autoservicio, el chat web y las videollamadas están aumentando. Así que están aumentando, aunque quizá no tanto como nos gustaría. Voy a ceder la palabra a Shree y, a continuación, abordaremos algunos de estos comentarios y preguntas.
Shreekant Vijaykar (26:29):
Gracias, Alex. Ha sido una presentación con mucha información. Espero que los participantes y aquellos que se han tomado el tiempo de estar aquí hayan podido hacerse una idea de lo que está pasando y de cómo se presenta el futuro. Compartiremos las grabaciones con ustedes, ya que ya tenemos su conexión. Creo que se les enviará un enlace a aquellos que quieran volver a consultarla y hacerse una idea de lo que está pasando.
Shreekant Vijaykar (27:00):
Pero déjame retomar, Alex, el punto que mencionaste en relación con la tecnología de autoservicio. Y esto responde a una de las preguntas. Creo que, aunque [inaudible 00:27:11], verás, cuando hablas de tecnología de autoservicio, si no está diseñada correctamente, entonces añade más retos a la experiencia del cliente en lugar de resolverlos. Por lo tanto, se convierte en un verdadero reto en lo que respecta a la satisfacción del cliente. Y eso también lo vimos en tu presentación, que mucha gente prefiere hablar con un canal asistido por humanos en lugar de hacer las cosas por sí misma, probablemente debido a su experiencia pasada en la que no pudieron resolver sus problemas en el autoservicio. Así que creo que la pregunta que tiene Vial es: ¿cómo ha ayudado la adopción de la inteligencia artificial a superar este reto? ¿Has visto algún caso en el que realmente haya ayudado? Y luego, ¿nuestros datos sugieren algo interesante en ese ámbito?
Alex Boland (28:05):
Sí. Gracias, Shree. Creo que es una pregunta muy interesante. Si el autoservicio es el verdadero reto, ¿cómo ha ayudado la adopción de la IA a superarlo? El principio general, diría yo, es que hay que seducir a los clientes para que utilicen el autoservicio. Hay que hacerlo atractivo. No hay que decir que hay que utilizar el autoservicio, sino crear un autoservicio que sea fácil de usar y que resuelva los problemas. Por lo tanto, cualquier IA que pueda reducir la dificultad, disminuir el esfuerzo del cliente o aumentar la resolución, y esas dos cosas obviamente se superponen, lo mejorará.
Alex Boland (28:46):
Hay una serie de soluciones de autoservicio que he utilizado que no son muy inteligentes, que te piden que repitas información, que no te entienden cuando intentas interactuar con ellas, que te hacen demasiadas preguntas y que no están bien diseñadas. Hace un tiempo compartí algo en LinkedIn y es una de mis publicaciones más populares. Se trataba de un sitio web del gobierno en el que había que rellenar un formulario para obtener información. Una de las preguntas, no recuerdo exactamente cómo estaba redactada, tenía que ver con solicitar un certificado de defunción. Decía: «¿Estás muerto o algo así?». Te preguntaba si estabas vivo en ese momento. Y tú te quedabas pensando: «¿Qué clase de pregunta es esa?». ¿Cómo esperas que la gente utilice el autoservicio cuando el ordenador te pregunta si sigues vivo? Tenemos que diseñar un autoservicio que seduzca a la gente, que lo haga más fácil, una IA que ayude a resolver las cosas. Creo que esa es una respuesta bastante general. Pero si la IA puede seducir a los clientes para que utilicen el autoservicio, veremos cómo este se hace más popular.
Shreekant Vijaykar (29:48):
Si me permiten añadir algo más. Y eso es un punto muy importante. Pero Vial, en respuesta a tu pregunta, si me permites añadir algunas de mis experiencias. Lo que solemos observar es que los clientes necesitan un conjunto de opciones predefinidas. No quieren que se les ofrezcan demasiadas opciones. Si les ofrecemos muchas opciones como parte del autoservicio, lo único que conseguimos es dificultarles el proceso en lugar de reducir el esfuerzo. La mayoría de las tecnologías de autoservicio se centran en cómo reducir el coste para la organización. Y no tienen en cuenta este aspecto: ¿estamos aumentando el esfuerzo para el cliente? Ese suele ser uno de los factores determinantes.
Shreekant Vijaykar (30:33):
Creo que, en relación con el segundo punto que ha mencionado en la sesión de preguntas y respuestas, también ha hablado de los chatbots. Muchas veces, el problema con los chatbots es que el cliente inicia sesión en el chatbot. Y luego, después de pasar unos minutos, el chatbot dice: «Oh, no puedo resolver este problema. Voy a pasarle con un agente de chat humano». Entonces, el cliente piensa: «¿Por qué he perdido el tiempo con usted?». Probablemente, esto no forme parte de esta investigación en concreto. Sin embargo, en investigaciones anteriores, descubrimos que, en cierta medida, alrededor del 40 % de los clientes afirmaban que habían utilizado el chatbot y que no volverían a utilizarlo nunca más porque era demasiado robótico. No les había ayudado. Prefiero hablar con un agente real. Creo que ahí es donde radica el problema. Alex, en relación con lo que comentabas, eso probablemente explique la tendencia de que alrededor de un tercio de las personas afirman que ya lo han implementado. Y otro tercio afirma que va a cambiar lo que ya ha implementado.
Shreekant Vijaykar (31:34):
Creo que eso fue uno de los temas que tratamos. Pero gracias por las preguntas. Si hay alguna otra pregunta, no duden en escribirla en la sección de preguntas y respuestas. Voy a responder a una pregunta que aparece en la ventana de chat y que ha formulado [inaudible 00:31:51]. Se trata de la metodología de investigación. Creo que su pregunta era si contábamos con personas que fueran clientes de COPC, además de otras. ¿Y cuántas personas han participado en esta encuesta en concreto? Alex, ¿tenemos alguna cifra al respecto? Creo que son más de 900.
Alex Boland (32:10):
Sí. Tendría que confirmar los clientes. Hicimos un informe similar solo para Australia. Y solo en la región australiana había 150 centros de contacto. No estoy seguro de cuántos están incluidos en la base de datos global. Pero trabajamos con muchos centros de contacto que representan a todas las regiones del mundo. Pero no puedo dar una cifra así como así. No sé cuál es. Me di cuenta de que la otra parte de la pregunta se refería a si se trataba de la clientela de COPC o de un público más amplio. Era ambas cosas. Pedimos a cualquier persona que dirija operaciones que proporcionara datos al respecto. Así que realmente se trata de ser lo más representativo posible. Y en cuanto a las diapositivas y las grabaciones, los informes están disponibles públicamente. Y aquellos de ustedes que están ahora en esta llamada, recibirán un correo electrónico con un enlace a la grabación de la misma. Quizás respondamos a una o dos preguntas más.
Shreekant Vijaykar (33:06):
[interferencia 00:33:06] Creo que John ha hecho una pregunta. ¿Cuál es la recomendación de IA que se debe implementar en primer, segundo y tercer lugar? Creo que lo que intenta preguntar es: ¿dónde lo implementamos primero?
Alex Boland (33:20):
Sí. Gracias, Shree. Es una pregunta muy buena, John. Yo diría que, en lo que respecta a la IA, no es necesariamente diferente de otras soluciones en cuanto a la implementación. Lo primero es definir el problema o el objetivo que se quiere alcanzar. Creo que algunas organizaciones se entusiasman con tecnologías atractivas como la inteligencia artificial y luego salen a buscar un problema para el que puedan implementar esa tecnología. En realidad, debería ser al revés. Lo primero es identificar que hay una oportunidad de mejora. Y luego hay que ver qué soluciones existen para solucionarlo. Si hay una solución de gestión del conocimiento, si es la grabación de llamadas o si es la inteligencia artificial. Así que hay que definir claramente la oportunidad. Definir claramente las necesidades del negocio.
Alex Boland (34:09):
Normalmente hay un proceso de aprendizaje. Cuando hablamos de inteligencia artificial, a menudo nos referimos al aprendizaje automático. Así que, cuando las organizaciones lo identifican y empiezan a implementarlo, suele haber un proceso de aprendizaje bastante largo mientras la IA mejora. Trabajamos con un centro en Japón y, creo que al principio, cuando se puso en marcha, la tasa de resolución del bot era de alrededor del 30 %. Es decir, bastante mala. Pero en seis meses llegó al 85 % para transacciones sencillas. Así que averigüe cuál es el problema que está tratando de resolver. Una vez que haya seleccionado a su proveedor, pasará por un periodo de implementación. Y ese es un periodo de aprendizaje. Habrá mucha formación y se recibirán comentarios al respecto. Y luego se pone en marcha a partir de esa etapa. Eso fue bastante general.
Alex Boland (34:57):
Ahora estoy viendo que llegan muchas preguntas. Pero también quiero respetar el tiempo y no ocupar demasiado. Puedo ver los nombres en las preguntas. Así que lo que Shree y yo podríamos hacer es enviarles un correo electrónico después, tratando de explicar las respuestas a cada una de sus preguntas. Así que gracias por eso. Gracias, John, por la carita sonriente. Y, obviamente, pueden responder a eso. Tendrán nuestros datos de contacto.
Alex Boland (35:18):
Pero voy a terminar ya. Gracias por vuestros comentarios. Os recuerdo que este es solo el segundo informe de una serie de 12. Muchos de vosotros os habéis registrado. Hemos tenido como mil personas registradas para la serie. Es fantástico que seáis tantos los que os hayáis unido a nosotros. Este es el segundo de los 12. Tendremos otro cada mes en el que hablaremos de los resultados, yo mismo o un compañero nos pondremos en línea. Nos encantaría contar con ustedes el año que viene, cuando lo volvamos a hacer y empecemos a obtener datos de tendencias. Si se dedican a las operaciones, participen en la encuesta, proporcionen los datos y tendrán acceso al informe. Será estupendo. Esperamos verles en el próximo. Y con esto termino por hoy. Gracias por sus preguntas. Les responderemos por correo electrónico cualquier pregunta que no hayamos abordado. Muy bien. Gracias a todos.
Shreekant Vijaykar (36:08):
Gracias a todos. Que tengan un buen día.[/vc_column_text][/vc_column][vc_column column_padding=»no-extra-padding» column_padding_tablet=»inherit» column_padding_phone=»inherit» column_padding_position=»all» column_element_spacing=»default» background_color_opacity=»1″ background_hover_color_opacity=»1″ column_shadow=»none» column_border_radius=»none» column_link_target=»_self» gradient_direction=»left_to_right» overlay_strength=»0.3″ width=»1/1″ tablet_width_inherit=»default» tablet_text_alignment=»default» phone_text_alignment=»default» bg_image_animation=»none» border_type=»simple» column_border_width=»none» column_border_style=»solid»][/vc_column][/vc_row][vc_row type=»in_container» full_screen_row_position=»middle» column_margin=»default» column_direction=»default» column_direction_tablet=»default» column_direction_phone=»default» scene_position=»center» text_color=»dark» text_align=»left» row_border_radius=»none» row_border_radius_applies=»bg» overlay_strength=»0.3″ gradient_direction=»left_to_right» shape_divider_position=»bottom» bg_image_animation=»none»][vc_column column_padding=»no-extra-padding» column_padding_tablet=»inherit» column_padding_phone=»inherit» column_padding_position=»all» column_element_spacing=»default» background_color_opacity=»1″ background_hover_color_opacity=»1″ column_shadow=»none» column_border_radius=»none» column_link_target=»_self» gradient_direction=»left_to_right» overlay_strength=»0.3″ width=»1/1″ tablet_width_inherit=»default» tablet_text_alignment=»default» phone_text_alignment=»default» bg_image_animation=»none» border_type=»simple» column_border_width=»none» column_border_style=»solid»][vc_column_text]Para obtener más información sobre cualquiera de los puntos anteriores, envíe un correo electrónico a info@copc.com.[/vc_column_text][/vc_column][/vc_row]